Régimen MYPE Tributario 2026: qué cambia, quién conviene y errores al elegir régimen
 Luz Rodríguez7 minutos de lectura
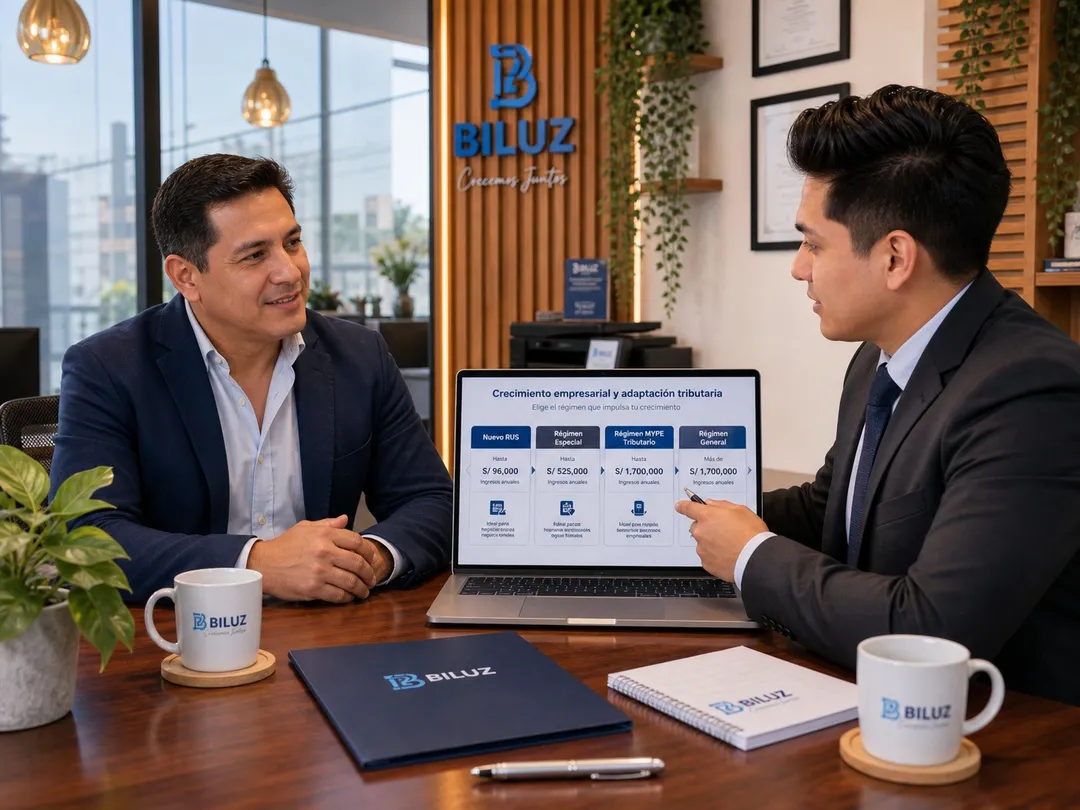
Desde su creación con la Ley 31118, el Régimen MYPE Tributario se consolidó como el estándar de la MYPE formal peruana: tasa de renta con descuento para el primer tramo, crédito fiscal IGV sin los topes de compras del RER y contabilidad completa. De cara a 2026, la pregunta no es si seguirá existiendo, sino si sigues aprovechándolo bien.
Cómo funciona el Régimen MYPE Tributario
- Quiénes pueden: empresas con ingresos netos anuales de hasta 1,700 UIT (S/ 9,350,000), sin importar la forma societaria.
- Tasa de Impuesto a la Renta: 10 % sobre la renta neta hasta 15 UIT (S/ 82,500) y 29.5 % sobre el exceso.
- Pago a cuenta mensual: 1 % de los ingresos netos devengados (o 1 % de la renta neta, si resulta mayor).
- Exoneración de pagos a cuenta para contribuyentes con ingresos anuales que no exceden las 300 UIT (S/ 1,650,000), sujetas a las condiciones de la norma vigente.
- Crédito fiscal IGV pleno: no tiene los límites de compras anuales del RER.
Pongamos la escala en soles con la UIT 2026 de S/ 5,500 como referencia: los primeros S/ 82,500 de renta neta anual (15 UIT) pagan 10 %; el exceso, 29.5 %. Para 2027, verifica el valor de la UIT que apruebe el Ministerio de Economía y Finanzas y las tasas vigentes publicadas por SUNAT antes de proyectar.
Qué revisar para 2026
- El valor de la UIT: mueve el tramo de 10 %, los topes de ingresos y todos los umbrales que se calculan con ella.
- Los topes del régimen (1,700 UIT = S/ 9,350,000), recalculados con la UIT del año.
- El porcentaje del IGV aplicable: la reducción temporal a 16 % más IPM ha sido prorrogada varias veces; confirma el porcentaje vigente para el período antes de facturar.
- Tu proyección de cierre: si tu renta neta del año superará los 15 UIT (S/ 82,500), el exceso paga 29.5 % y conviene planificar gastos e inversiones antes de diciembre, no después.
- Beneficios y convenios MYPE vigentes que puedas estar dejando pasar.
MYPE Tributario vs RER vs Régimen General
| Criterio | MYPE Tributario | RER | Régimen General |
|---|---|---|---|
| Tope de ingresos netos | Hasta 1,700 UIT (S/ 9,350,000) | Hasta 500 UIT (S/ 2,750,000) | Sin tope |
| Tasa de renta | 10 % y 29.5 % por tramos | Pago a cuenta de 1 % y cuota según escala | 29.5 % |
| Crédito fiscal IGV | Sí, sin límites de compras | Sí, pero con tope de compras anuales (525 UIT = S/ 2,887,500) | Sí, completo |
| Personal | Sin límite | Hasta 10 personas por turno | Sin límite |
| Contabilidad | Completa | Registros simplificados | Completa |
Errores frecuentes al elegir régimen
- Quedarse en NRUS por miedo: cuando ya compras con factura y vendes a empresas, el NRUS te impide dar crédito fiscal a tus clientes y te cierra puertas comerciales.
- Saltar a RER solo por el 1 % sin contar el tope de compras (525 UIT = S/ 2,887,500) ni las 10 personas por turno: llegas al tope y la salida es apurada.
- Ignorar el salto de tasa del MYPE: el 10 % solo cubre los primeros 15 UIT (S/ 82,500) de renta neta; encima de eso, la tasa es la general.
- No proyectar diciembre: superas el tope de ingresos del régimen y el cambio se vuelve obligatorio y mal planificado.
- Cambiar de régimen en el mes equivocado: los cambios tienen ventanas y efectos según el momento del año; moverse sin calendario cuesta dinero y papeleo.
En BILUZ hacemos esa simulación con tus cifras y gestionamos la mudanza ordenada: revisa nuestro servicio de cambio de régimen y la asesoría tributaria permanente que mantiene tu elección revisada cada año. Compara con nuestra guía de regímenes y mira qué viene en novedades tributarias y facturación electrónica.
- Régimen MYPE Tributario
- régimenes 2026
- RER
- Impuesto a la Renta
- cambio de régimen
¿Te sirvió este contenido?
Escrito por
Contadora Especialista en Tributación
Contadora profesional con más de 8 años de experiencia, especializada en contabilidad tributaria, asesoría fiscal y declaraciones ante SUNAT para empresas y emprendedores. Supervisión rigurosa de obligaciones tributarias y prevención fiscal.
- Contabilidad tributaria y planificación fiscal
- Declaraciones juradas mensuales y anuales
- Cumplimiento y orientación frente a SUNAT
“El verdadero valor de la contabilidad no es solo declarar a tiempo, sino proteger el patrimonio que con esfuerzo construyes.”