Pagos a cuenta del Impuesto a la Renta: cómo funcionan y cómo se regularizan en la declaración anual
 Luz Rodríguez7 minutos de lectura
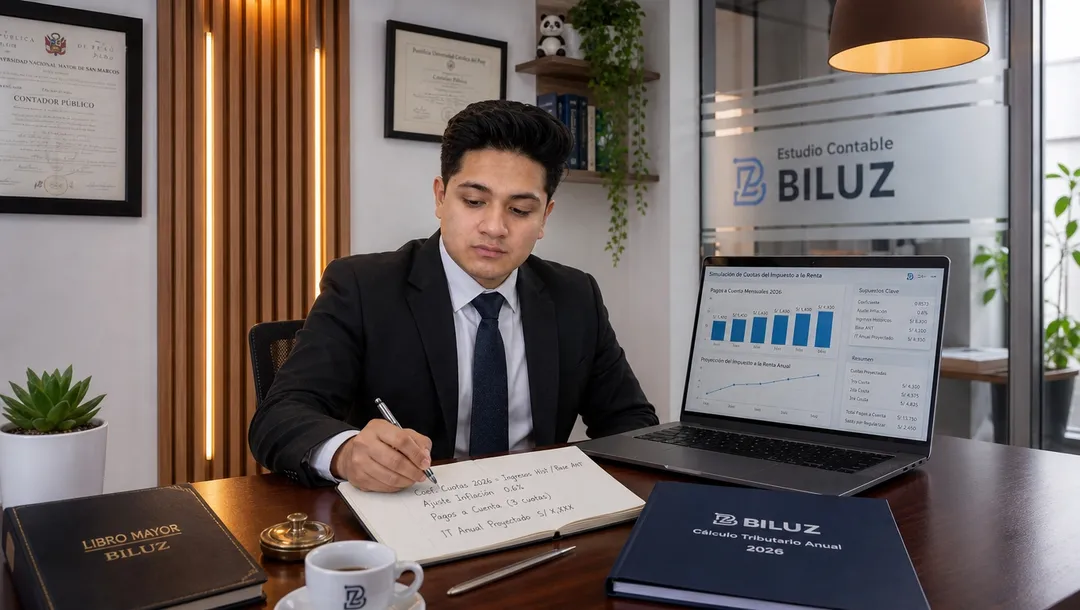
Cada mes, junto con tu IGV, pagas un pago a cuenta del Impuesto a la Renta. Muchos dueños lo viven como un impuesto adicional, pero su naturaleza es otra: es un adelanto de la renta del año, que se liquida cuando presentas tu declaración jurada anual. Entender esta mecánica cambia decisiones todos los meses: deja de ser "gasto que se fue" y se convierte en "crédito que se gestiona".
Cómo se calcula según tu régimen
- RER y Régimen MYPE Tributario: el 1% de tus ingresos netos mensuales facturados (con reglas especiales para algunos servicios).
- Régimen General: el mayor entre el 1.5% de ingresos netos y el 0.5% del activo neto, con un importe mínimo. Se puede pagar coordinado (reduciéndolo con base en tu proyección anual) presentando el formulario específico.
- NRUS: no paga a cuenta; su renta se lava con la cuota fija mensual. Es la gran diferencia práctica de ese régimen.
La liquidación anual: aquí todo cuadra
En la declaración anual se determina tu impuesto real del año. Contra ese impuesto se aplican, en orden: los pagos a cuenta del año, las retenciones que te practicaron y los créditos que correspondan. El resultado es uno de tres:
- Saldo a pagar: tus adelantos no alcanzaron; pagas la diferencia (o la fraccionas) hasta la fecha de vencimiento de la declaración anual.
- Saldo a favor: pagaste de más; el exceso se arrastra, se compensa o se pide en devolución. No es un premio: es tu dinero que exige gestión.
- Cuadrado exacto: raro, hermoso y señal de una contabilidad bien proyectada.
Errores de gestión que vemos todos los años
- Declarar ingresos en el mes equivocado: el pago a cuenta sigue a la facturación; desfasar meses desordena todo el año.
- No revisar el coordinado (Régimen General): negocios estacionales pagan de más ocho meses y financia a SUNAT gratis.
- Ignorar el saldo resultante: años de saldos acumulados sin devolución ni compensación hasta que prescriben.
- Pagar a cuenta "por pagar" sin entender que cada sol adelantado es tesorería que el negocio deja de tener ese mes.
El calendario que sí importa
| Hito | Cuándo | Qué cuidar |
|---|---|---|
| Pago a cuenta mensual | Junto con el 621, según tu dígito | Ingresos bien asignados al mes real |
| Cierre del ejercicio | 31 de diciembre | Proyección: ¿vas pagando de más o de menos? |
| Declaración anual | Marzo-abril (cronograma) | Créditos, retenciones y saldos bien aplicados |
| Saldo a pagar | Fecha del cronograma anual | Fraccionamiento si la tesorería lo exige |
El pago a cuenta bien gestionado es planeación de tesorería; mal gestionado, es financiamiento involuntario a terceros con tu flujo.
Nuestra declaración jurada anual y la asesoría tributaria incluyen la revisión de tus adelantos y saldos año a año, para que pagues lo justo ni un sol antes. Si vienes de un año atípico, revisa también qué régimen te conviene hoy.
- pago a cuenta
- impuesto a la renta
- declaración anual
- regímenes
¿Te sirvió este contenido?
Escrito por
Contadora Especialista en Tributación
Contadora profesional con más de 8 años de experiencia, especializada en contabilidad tributaria, asesoría fiscal y declaraciones ante SUNAT para empresas y emprendedores. Supervisión rigurosa de obligaciones tributarias y prevención fiscal.
- Contabilidad tributaria y planificación fiscal
- Declaraciones juradas mensuales y anuales
- Cumplimiento y orientación frente a SUNAT
“El verdadero valor de la contabilidad no es solo declarar a tiempo, sino proteger el patrimonio que con esfuerzo construyes.”