Conciliación bancaria paso a paso para mype: cómo hacerla sin errores
 Luz Rodríguez6 minutos de lectura
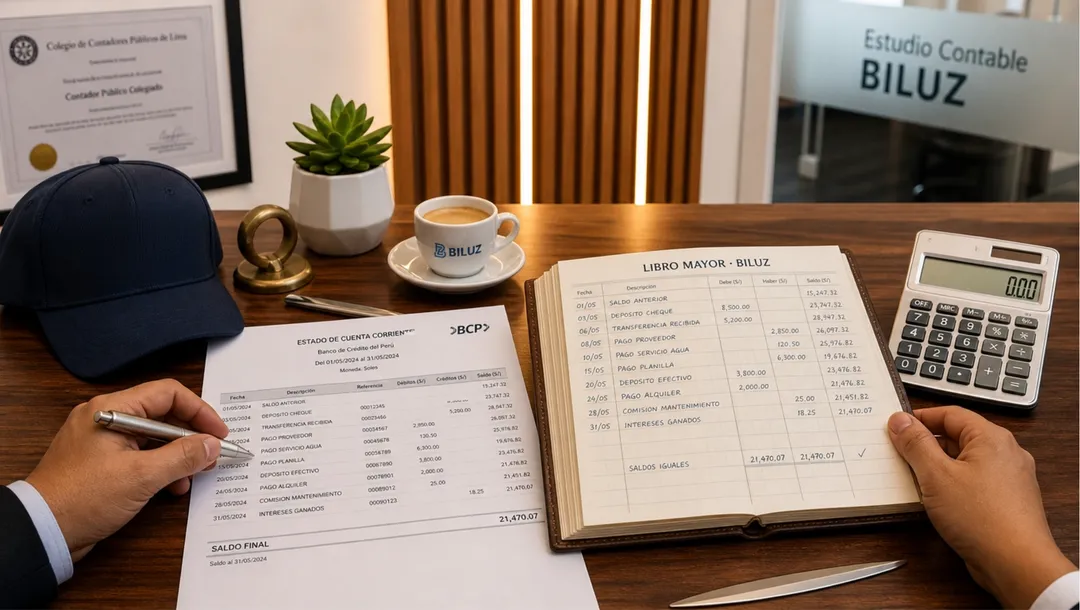
La conciliación bancaria tiene fama de tarea de contador, pero en las pymes peruanas es la herramienta de control interno más barata y más ignorada que existe. Es el ejercicio de sentarte una vez al mes a comparar tres fuentes que deberían decir lo mismo -tu banco, tus registros de ventas y cobros, y tus registros de gastos y pagos- y explicar, una por una, las diferencias que aparecen. Cuando se hace, aparecen errores mientras aún se pueden corregir. Cuando no se hace, aparecen meses después, ya convertidos en pérdidas.
Por qué los saldos nunca coinciden (y cuándo eso es normal)
Si tu libro dice S/ 10,240 y el banco dice S/ 9,870, no necesariamente hay un problema. Las diferencias legítimas más comunes son:
- Depósitos en tránsito: cobraste por transferencia al final del mes y el banco la acreditó el día siguiente.
- Cheques o pagos pendientes de cobro por parte del proveedor o del cliente.
- Comisiones y cargos bancarios que el banco aplicó y tú aún no registraste (mantenimiento, portes, uso de cajeros).
- Intereses ganados o cobrados que aparecen solo en el estado de cuenta.
- Retenciones o pagos que procesa el banco por mandato tuyo (detracciones, si operas con cuentas del sistema financiero para eso).
Las diferencias preocupantes son otras: cobros que cobraste dos veces, cargos que no reconoces, ventas que «desaparecieron» de tu registro o gastos personales pagados con la cuenta del negocio. La conciliación existe precisamente para separar lo normal de lo alarmante.
Lo que necesitas antes de empezar
- El estado de cuenta bancario del mes (o el extracto descargado con todos los movimientos).
- Tu registro de ingresos del mes (tu kardex de cobros, tu cuaderno de ventas con transferencias, los reportes de tu facturador).
- Tu registro de pagos del mes (comprobantes por pagar que pagaste, transferencias hechas, servicios debitados).
- La conciliación del mes anterior, si existe: los ítems «en tránsito» de julio deben aparecer acreditados en agosto. Si no aparecen, ahí empieza tu investigación.
El método paso a paso
- Parte del saldo del banco (el final del mes según el extracto).
- Suma los depósitos en tránsito: dinero que registraste como cobrado y que el banco aún no acreditó al cierre.
- Resta los pagos pendientes: lo que registraste pagado y que aún no ha sido debitado (o cheques entregados sin cobrar).
- Compara línea por línea contra tu registro: cada movimiento del banco debe tener su contraparte en tus libros, y viceversa. Marca las coincidencias con una L de «limpio».
- Investiga cada ítem sin marcar: ¿es un tema de fechas (normal)? ¿Es un cargo bancario no registrado (regístralo)? ¿Es un cobro duplicado o un cargo desconocido (actúa hoy)?
- Llega al saldo ajustado: banco ajustado = libros ajustados. Que ese número coincida es la meta; si no coincide después de estos pasos, el error está en un registro y hay que encontrarlo.
Diferencias típicas y cómo se resuelven
| Diferencia encontrada | Causa habitual | Acción |
|---|---|---|
| Cobro del día 30 que aparece en el banco el día 2 | Depósito en tránsito | Normal: se concilia al mes siguiente |
| Cargo mensual que no estaba en tus libros | Comisión bancaria | Regístralo como gasto y contémplalo en tu presupuesto |
| Dos cargos idénticos el mismo día | Cobro duplicado por el proveedor | Reclamo inmediato al proveedor o al banco |
| Cargo que no reconoces en absoluto | Posible fraude o débito mal aplicado | Reclamo formal al banco dentro del plazo del extracto |
| Ventas que no aparecen en tu registro | Falta de registro o uso de la cuenta sin control | Completar registro y revisar quién opera la cuenta |
Los errores que delatan una conciliación mal hecha
- «Cuadró» porque se ajustó el número: si metiste una diferencia genérica para que cuadre, no conciliaste; disfrazaste. Toda diferencia debe tener nombre y causa.
- Solo comparar totales: dos errores opuestos cuadran en total y quedan invisibles. La comparación es movimiento por movimiento.
- Conciliar solo cuando hay tiempo: que no haya tiempo es justamente la señal de que debes conciliar.
- Dejar que una sola persona cobre, pague y concilie sin revisión: la conciliación pierde su valor de control si la hace quien controla. Aunque seas dueño y único trabajador, un tercero (tu contador) debe verla.
Conciliar una vez al mes toma entre treinta minutos y una hora en una mype ordenada. Detectar a tiempo un cobro duplicado o un cargo desconocido paga esa hora con creces; descubrirlo tres meses después, con el proveedor desaparecido, ya no es contabilidad: es pérdida.
Con qué frecuencia y hasta cuándo
Una vez al mes es el estándar para casi toda mype; semanal si manejas volumen alto de transferencias o varias cuentas. Y hay un momento en que la conciliación deja de ser opcional en la práctica: cuando solicitas crédito formal, cuando entran socios o inversores y cuando preparas tu declaración anual -ningún estado financiero serio se arma sobre cuentas sin conciliar. Si tu operación creció y esto ya no te da el tiempo, nuestro servicio de contabilidad mensual incluye la conciliación como parte del ciclo, y la digitalización de tu contabilidad ordena los soportes para que conciliar tome minutos, no tardes.
- conciliación bancaria
- libros contables
- control interno
- MYPE
¿Te sirvió este contenido?
Escrito por
Contadora Especialista en Tributación
Contadora profesional con más de 8 años de experiencia, especializada en contabilidad tributaria, asesoría fiscal y declaraciones ante SUNAT para empresas y emprendedores. Supervisión rigurosa de obligaciones tributarias y prevención fiscal.
- Contabilidad tributaria y planificación fiscal
- Declaraciones juradas mensuales y anuales
- Cumplimiento y orientación frente a SUNAT
“El verdadero valor de la contabilidad no es solo declarar a tiempo, sino proteger el patrimonio que con esfuerzo construyes.”